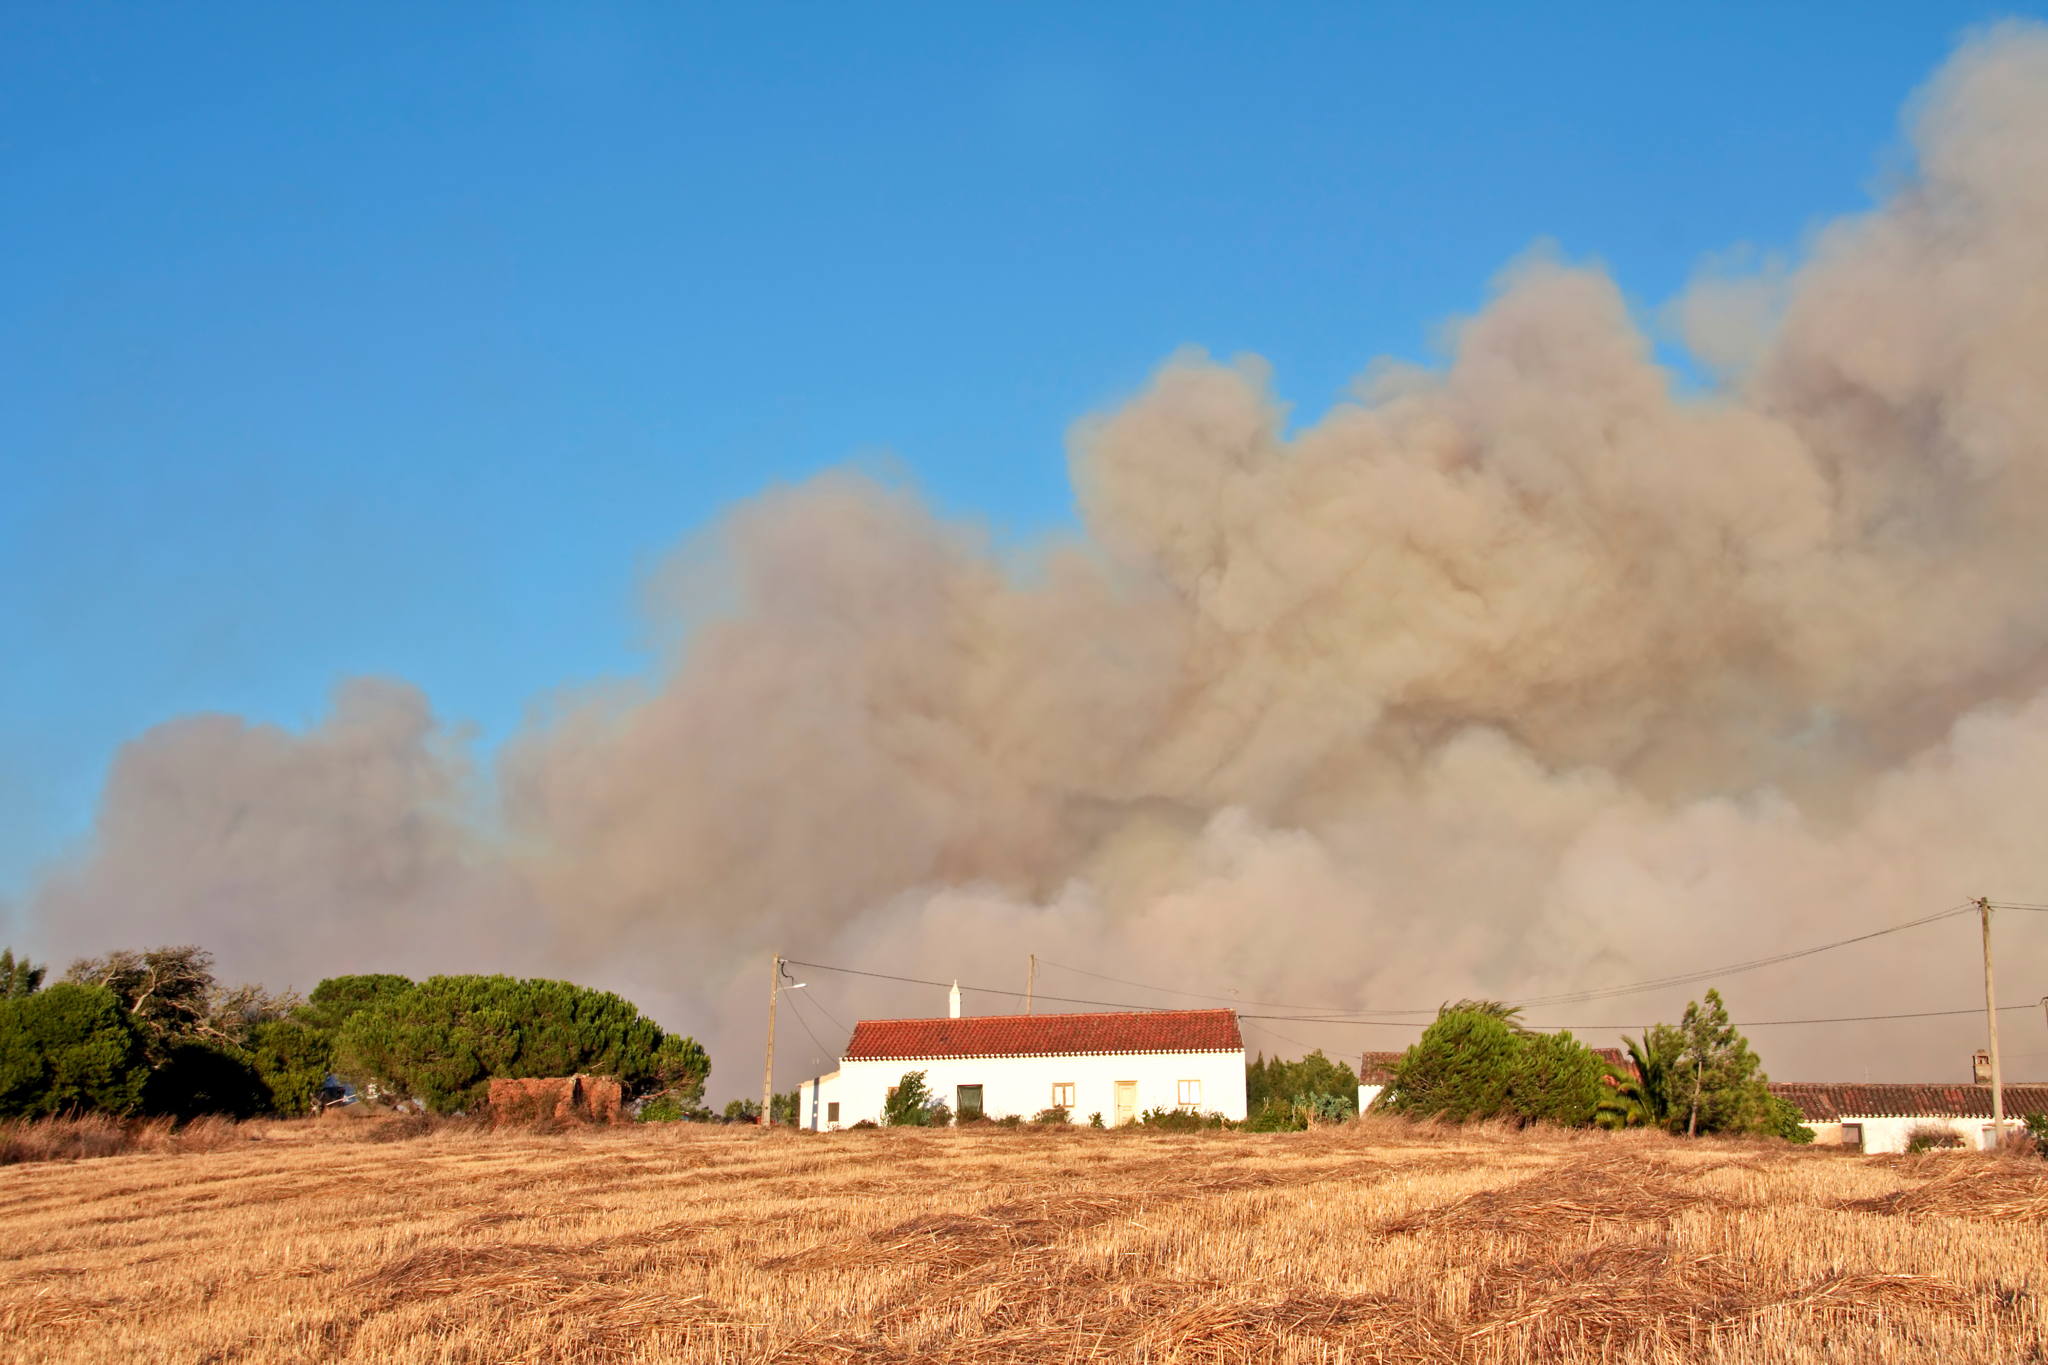
Incendie dans les Hautes Fagnes : dans quels cas l’assurance intervient-elle ?
Lorsqu’un incendie touche une zone naturelle, ses conséquences peuvent dépasser la seule destruction de la végétation. Des habitations peuvent être endommagées ou souillées, tandis que l’activité de certains professionnels de la région peut être perturbée. Dans ces situations, quel est le rôle de l’assureur ? Faut-il attendre qu’un responsable soit identifié pour obtenir une indemnisation ? Ethias vous aide à y voir plus clair.
Quel est le rôle de l’assureur après un incendie ?
Le rôle de l’assureur incendie consiste avant tout à indemniser les dommages causés aux biens assurés, pour autant que les conditions prévues dans le contrat soient remplies.
Selon les garanties souscrites, les dommages peuvent notamment concerner :
- le bâtiment assuré ;
- le contenu de l’habitation ;
- certains aménagements extérieurs, comme un abri de jardin.
En cas de sinistre, la première démarche consiste donc à contacter son assureur. Celui-ci pourra vérifier la nature des biens couverts, l’étendue des garanties et les conditions d’une éventuelle indemnisation.
Faut-il qu’un responsable soit identifié pour être indemnisé ?
Non, pas nécessairement.
L’absence de responsable identifié n’empêche pas l’indemnisation des biens couverts par une assurance habitation.
Imaginons, par exemple, qu’une habitation ou son contenu soit endommagé à la suite d’un incendie, alors que l’origine exacte du feu n’est pas encore connue. L’assureur peut examiner la demande d’indemnisation, introduite par son assuré, sur la base du contrat conclu.
Deux éléments sont alors déterminants :
- un dommage doit avoir été causé au bâtiment ou à son contenu assuré ;
- l’évènement qui a causé le dommage doit être couvert par le contrat d’assurance.
L’indemnisation de la victime et l’identification du responsable sont donc deux questions distinctes.
Qu’en est-il pour les professionnels ?
Pour les hôtels, restaurants, hébergements touristiques et autres entreprises de la région, la situation est plus spécifique.
Une indemnisation pour pertes d’exploitation est généralement accordée lorsque l’interruption ou la diminution de l’activité résulte directement d’un dommage matériel couvert.
Ce pourrait être le cas, par exemple, si un hôtel ou un restaurant est endommagé par l’incendie et doit temporairement interrompre son activité. La couverture n’est toutefois pas automatique : la garantie « pertes d’exploitation » doit avoir été prévue dans le contrat.
Une activité perturbée ou une baisse de fréquentation ne suffit donc généralement pas, à elle seule, pour ouvrir un droit à une indemnisation. Chaque situation doit être analysée selon les garanties souscrites.
Que se passe-t-il lorsqu’un responsable est identifié ?
Lorsque la responsabilité d’un tiers est établie, l’assureur peut indemniser son assuré conformément aux garanties prévues dans son contrat.
Il peut ensuite exercer un recours contre la personne responsable de l’incendie ou contre l’assureur de celle-ci afin de récupérer les montants versés.
Concrètement, le mécanisme se déroule généralement comme suit :
- la victime déclare le sinistre auprès de son assureur ;
- l’assureur examine les dommages et les garanties du contrat ;
- si les conditions sont remplies, il indemnise son assuré ;
- il peut ensuite exercer un recours contre le responsable identifié.
Et en cas d’incendie volontaire ?
Le droit belge repose sur un principe fondamental : une personne ne peut pas être assurée contre les dommages qu’elle provoque intentionnellement.
L’auteur d’un incendie volontaire ne pourra donc bénéficier d’aucune couverture d’assurance pour les conséquences de son acte. Il devra assumer personnellement les recours exercés contre lui.
Les victimes peuvent, quant à elles, être indemnisées par leur propre assureur si les dommages subis entrent dans le champ des garanties prévues par leur contrat. Après les avoir indemnisées, les assureurs pourront exercer un recours contre l’auteur de l’incendie.
Le premier réflexe : contacter son assureur
Chaque sinistre présente des particularités et doit être examiné individuellement. Deux personnes touchées par le même incendie ne disposent pas nécessairement des mêmes garanties ni du même niveau de couverture.
En cas de dommage, il est donc recommandé de contacter rapidement son assureur afin de :
- déclarer le sinistre ;
- vérifier si les biens endommagés sont couverts ;
- connaître les démarches à entreprendre ;
- déterminer les possibilités d’indemnisation prévues par le contrat.